

(5,0 / 60+ Google arvostelua)
Lunasta vakuutusjuristin ilmainen arvio
Vakuutusjuristin avulla ehtojen mukaiset korvaukset – yli 10 000 korvauspäätöksen kokemuksella.
- 01Säästä aikaasi ulkoistamalla korvauspäätöksen tarkastus alan asiantuntijalle
- 02Vältä vakuutusyhtiön kapulakielen tulkinta
- 03Takaa mielenrauha, että päätös on oikein
- 04Ei kuluriskiä – ilmaisen arvion pyytäminen ei sido sinua mihinkään
Lomakkeen täyttäminen vie noin 1 minuutin.
Teen jokaisen arvion itse, joten ehdin käydä läpi vain rajallisen määrän päätöksiä viikossa.
”Olemme vuodesta 2021 lähtien antaneet jo yli 1000 ilmaista arviota korvauspäätöksen oikeellisuudesta.”
”Olemme vuodesta 2021 lähtien antaneet jo yli 1000 ilmaista arviota korvauspäätöksen oikeellisuudesta.”
Mitä asiakkaamme kertovat palvelustamme
”Suosittelen jos herää epäilyksiä vakuutuspäätöksestä ja haluaa saada siihen ammattilaisen arvion!”
Hyvä ja nopea ensineuvonta. Olen erittäin tyytyväinen saamaani asiantuntevaan palveluun.
Asiantuntevaa ja ystävällistä palvelua! Sain apua haastavassa tilanteessa ja suosittelen ehdottomasti!
Lopullinen vastaus kysymykseeni tuli myös nopeasti ja teksti oli sellaista mitä tavallinenkin ihminen ymmärtää. Suosittelen lämpimästi.
Soitin alkukonsultaatiota. Sain erinomaista ja asiantuntevaa palvelua.
Täältä sain meneillään olevaan korvaus/vakuutusprosessiin oikein hyvän kommentin, freesi näkemys ja aivan jotain muuta mitä olin aiemmin…
Suosittelen muitakin vakuutusyhtiön puolelta vääryyksiä kokeneita ottamaan asiaa hoitamaan kokeneen juristin.
Sain vakuutusyhtiöstä huonon tarjouksen vahingonkorvausasiassa. Petteri Pitkämäki otti tapauksen hoitoonsa ja korvaus nousi merkittävästi.
Nopea ja loistava palvelu! Suosittelen! Petterin neuvoilla vakuutusyhtiön päätös kääntyi uudelleenkäsittelyssä edukseni.
Taloyhtiön vakuutuskeissi hoidettiin hienosta ja palvelu oli luvattua.
Homma hoitui nopeasti ja vaivattomasti.
Asiallinen nopea apu. Hän ei suositellut riitauttamaan asiaani, se antoi selkeyttä vaikeassa tilanteessa. Kiitos.
”Petterin ystävällisellä ja nopealla palvelulla sain käännettyä vakuutusyhtiön kielteisen päätöksen myönteiseksi.
Sai korvauspäätöksen muuttumaan kielteisestä myönteiseksi ja silloin on pakko antaa arvosanaksi 5/5.
Saimme vakuutusjuristilta apua asiaamme nopeasti ja maksutta.
Petteri perehtyi asiaamme, ja antoi todella hyviä neuvoja ja kommentteja vakuutusriidassa toimimiseen.
Nopeasti tuli vastaus ja sain asialleni varmistuksen!
Kiitokset nopeasta ja erittäin perusteellisesta vastauksesta! Suosittelen, palvelu on asiantuntevaa.
Nopeaa ja asiantuntevaa palvelua.
Nopea apu ja neuvot vuokralaisen aiheuttamassa vesivahinkoasiassa siitä, miten kannattaa jatkaa.
Erittäin nopea ja kattava vastaus kysymykseeni. Olen erittäin tyytyväinen.
Hyvä, nopea ja ennen kaikkea selkeä palvelu. Sain selkeät tiedot, mitä mahdollisuuksia minulla on asian kanssa edetä.
Nopea yhteydenotto. Asiantunteva ja realistinen tilannearvio vaihtoehtoineen. Suosittelen.
Erittäin ammattitaitoinen ja pätevä henkilö.
Nopeasti tuli yhteydenotto. Sain hyvät neuvot ja vinkit siitä miten asian kanssa kannattaa edetä.
Hyvää ja asiantuntevaa puhelinneuvontaa, suosittelen.
Vaikka toimenpiteitä ei valitettavasti omassa vakuutusasiassani syntynytkään, olen hyvin kiitollinen, että sain ammattilaisen arvion ja…
Huolellista paneutumista esille tuotuun vahingonkorvaamisasiaan!
Erittäin hyvä palvelu ja asiantuntemus, vaikka vakuutusyhtiön päätökseen tuskin tulee muutosta.
Asiantuntevia neuvoja tapauksessani, jossa olen tyytymätön vakuutusyhtiön korvauspäätökseen. T. TOM D
Erittäin hyvää, asiantuntevaa apua vakuutusyhtiöiden kanssa taistelemiseen.
Vakuutusyhtiön korvauspäätös ei ollut suotuisa, eikä myöskään oikein.
Sain paljon hyödyllisiä neuvoja vakuutusasiassani vakuutusyhtiön kielteisestä korvauspäätöksestä huolimatta.
Professional knowhow and very good service.
Sain vastaukset kaikkiin kysymyksiini ja nyt taas paukkuja lähteä tappelemaan tuulimyllyjä vastaan ( vakuutusyhtiötä)
Erittäin hyvää palvelua ja apua löytyi täältä hädässä oleville.
Selkeää, nopeaa, asiantuntevaa palvelua. Täydet pisteet ja lämmin suositus.
Nopea ja asiantunteva neuvonta korvausasian oikaisupyynnössä.
Osaavaa, ystävällistä ja ennen kaikkea ammattitaitoista apua. Neuvoilla ja avuilla säästin tuhansia euroja vakuutusyhtiön kanssa
Hyvää palvelua. Kiitos!
Sain asiantuntevaa, rauhallista ja rehellistä lakiapua, kiitos!
Petteri hoiti puolestamme onnistuneesti valituksen vakuutusyhtiön kielteiseen korvauspäätökseen.
Hain apua vakuutusyhtiön korvauspäätöksen osalta.
Ei kannata jäädä jännittämään, jos vakuutustapahtuma syntyy, onko tulossa selkeä korvauspäätös, jota olet odottanut.
Vakuutusyhtiö hylkäsi kahdesti hakemukseni tapauksessa, joka oman käsitykseni kuuluu kotivakuutuksella korvattaviin vahinkoihin.
Hyviä asiantuntevia vinkkejä. Vakuutusyhtiön päätös muuttui, kun kyseenalaistin heidän toimintansa. Kiitos Petteri!
Vakuutusjuristi Pitkämäki Oy on hoitanut puolestani kuluttajariitatilannetta vakuutusyhtiön kanssa.
Hain apua kielteisen vakuutusyhtiön päätökseen kotivahingon osalta. Asianajaja laatisi uudelleenkäsittelypyynnön ja päätös sai oikaistu.
Ammattimaista apua vakuutusyhtiöiden korvausasioiden selvittelyyn.
Asiantuntevaa palvelua ja vakuutusalan erityisosaamista.
Erittäin asiantuntevaa lakipalvelua ja neuvontaa vakuutusasioissa. Suosittelen lämpimästi!
Saimme Pitkämäen ammattitaidon avulla merkittävän säästön ja ennenkaikkea huomasimme, ettei vakuutusyhtiön näkemykset ole aina oikeita.
Heti huomaa, että hyvin ammattilainen lähestyminen asiaan. Suosittelen 😊
Petterillä on järkevän jämäkkä ote vakuutusasioissa. Suosittelen.
Näin se toimii
Ilmainen arvio on apunasi, jos sinulla ei ole aikaa tai voimia hoitaa asiaa itse
Arvion pyytäminen on helppoa ja nopeaa, eikä se sido mihinkään.
- 01
Täytä oheinen lomake
Korvauspäätöksen arviointiin riittää yleensä yleisluontoinen kuvaus vahingosta ja vakuutusyhtiön kielteisen päätöksen perusteluista. Yksityiskohtaisimman vastauksen saat kuitenkin lähettämällä erikseen sähköpostilla vakuutusyhtiön korvauspäätöksen. Päätöksen voi lähettää myös kuvana puhelimella.
- 02
Arvioin korvauspäätöksen
Olen hoitanut yritys- ja kuluttaja-asiakkaiden vahinkoja yli 10 vuotta, joten olen nähnyt tuhansia ja tuhansia korvauspäätöksiä kaikenlaisista vakuutuksista. Oli kyse sitten omaisuuden rikkoutumisesta, vesivahingosta, auton kolarista, tapaturman korvauksista taikka millaisesta muusta vahingosta tahansa, näen nopeasti, onko päätös syytä riitauttaa.
- 03
Saat vahvistuksen, onko päätös oikein
Saat ilmaisen arvion valitsemallasi yhteydenottotavalla joko sähköpostitse taikka puhelimitse. Sen saatuasi pystyt tekemään alan asiantuntijan arvioon perustuen päätöksen, onko vakuutusyhtiön päätös syytä riitauttaa. Ilmaisen arvion saatuasi voit silti myös edetä asiassa omatoimisesti. Arvion pyytäminen ei siis sido sinua mihinkään.
- 04
Vastaus jopa alle 24 h kuluessa
Parhaimmassa tapauksessa saat vastauksen korvauspäätöksen oikeellisuuteen jopa saman päivän aikana.
Milloin arviosta on apua
Kun vakuutusyhtiön päätös ei tunnu oikealta
Arvio on mahdollista, kun vakuutusyhtiö on antanut kielteisen päätöksen tai korvaus jäi pienemmäksi kuin odotit. Tyypillisiä tilanteita ovat esimerkiksi nämä.
- Korvaus evättiin kokonaan
- Korvaus jäi liian pieneksi
- Taloyhtiön ja oman vakuutuksen välissä
- Vahingon aiheutti joku muu
- Tapaturma tulkittiin vanhaksi vammaksi tai rappeumaksi
Ratkaistuja vakuutusriitoja
Vakuutusyhtiö kieltäytyi aluksi, mutta muutti päätöstään
Näissä asioissa vakuutusyhtiö hylkäsi korvauksen tai korvasi vain osan. Päätös muuttui, kun haimme siihen muutosta.

Olkapään pysyvä haitta
- Vakuutusyhtiö
- Pysyvää haittaa ei korvattu, koska oireet johtuivat yhtiön mukaan aiemmasta olkapääleikkauksesta.
- Me
- Olkapää oli toiminut viisi vuotta oireettomasti raskaassa työssä, ja hoitava ortopedi totesi haitan tapaturman aiheuttamaksi.
yli 15 000 € korvaus
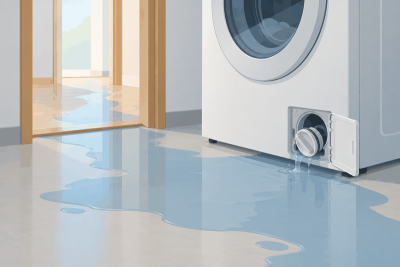
Pesukoneen vuoto
- Vakuutusyhtiö
- Hylkäsi vahingon kahdesti, ensin työvirheenä ja sitten käyttövirheenä.
- Me
- Nukkasihdin tyhjentäminen on pesukoneen tavallista käyttöä, eikä inhimillinen erehdys siinä ole vakuutusehtojen tarkoittama käyttövirhe.
5 000 € korvaus
Lunastuksen jälkeen lasku
- Vakuutusyhtiö
- Auto lunastettiin 68 200 eurolla, mutta kuukautta myöhemmin yhtiö vaati puolet takaisin ajotietokoneen nopeustietojen perusteella.
- Me
- Hankimme teknisen asiantuntijalausunnon ja kyseenalaistimme yhtiön tulkinnan ajotietokoneen datasta.
34 100 € takaisinperintä torjuttiin
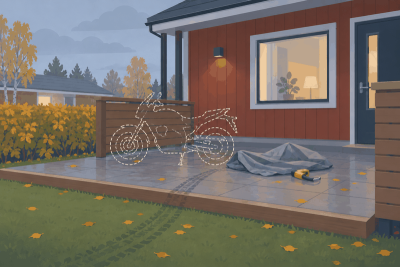
Moottoripyörän varkaus
- Vakuutusyhtiö
- Näppäilyvirhe ajokilometreissä oli yhtiön mukaan vilppiä, eikä varkautta korvattu.
- Me
- Vakuutusyhtiö ei ollut osoittanut, että asiakas olisi yrittänyt erehdyttää sitä.
Vakuutuslautakunta suositti korvaamaan varkauden
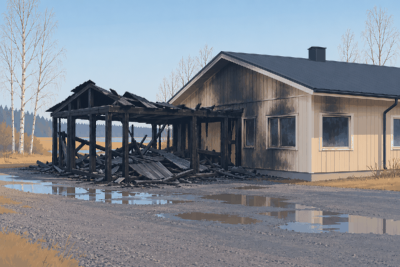
Uusi koti vai päivänarvo?
- Vakuutusyhtiö
- Palaneen talon tilalle ei korvattu uutta, koska talo oli yhtiön mukaan liian vanha. Korvaukseksi maksettiin 88 000 €.
- Me
- Yhtiön laskelmasta puuttuivat talon peruskorjaukset. Hankimme asiantuntijalausunnon, jonka mukaan talon arvo ylitti 50 %:n rajan.
Oikeus uuteen kotiin, vähintään 40 000 € lisää
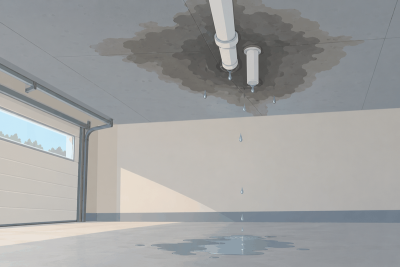
Laaja vuoto seinän sisällä
- Vakuutusyhtiö
- Putkiliitos vuoti seinän sisällä, ja kosteutta levisi alakerran autotallin kattoon laajalta alueelta. Yhtiö hylkäsi korvauksen kahdesti, koska liitos oli koeponnistettu.
- Me
- Osoitimme, ettei koeponnistusta ollut voitu tehdä pöytäkirjaan merkittynä päivänä.
Vakuutusyhtiö korvasi 2/3 laajasta vesivahingosta
Miten usein onnistumme kääntämään päätöksen?
Vuosina 2021–2025 päättyneistä kaikista toimeksiannoista onnistuimme 68 % tapauksista kääntämään vakuutusyhtiön kielteisen korvauspäätöksen. Mikäli päätöksen oikaisuun oli mielestämme hyvät mahdollisuudet, päätös kääntyi 91 % toimeksiannoista.
Vertailun vuoksi FINEn vuonna 2025 käsittelemistä asioista päätös muuttui noin 33 % tapauksissa.
Kyse ei ole suinkaan siitä, että saamme kaikki päätökset käännettyä. Voittoprosentti osoittaa kuitenkin sen, että jos asiassa on mielestämme perusteet lähteä hakemaan muutosta, kyseinen arvio pitää melkein täydellisesti paikkansa.
Jos mahdollisuudet ovat mielestäni heikot, kerron sen suoraan, eikä arviosta tule laskua.
- Kun arvioimme mahdollisuudet hyviksi91 %
- Kaikki toimeksiantomme68 %
- FINE 2025: suositus tai sovinto33 %
Jopa 33 % lautakunnalle valitetuista päätöksistä on virheellisiä
33 % virheellistä 67 % ehtojen mukaista
Lähde: FINE vuosikertomus 2025, s. 19
Vuonna 2025 Vakuutuslautakunnan käsittelemistä vakuutusyhtiöiden päätöksistä noin 33 % oli virheellisiä, eli niissä päädyttiin joko sovintoon vakuutusyhtiön kanssa taikka lautakunta suositti vakuutusyhtiötä muuttamaan päätöstään (FINE vuosikertomus 2025, s. 19).
Virheellisten päätösten osuus on pysynyt samankaltaisena myös aikaisempina vuosina, eli keskimäärin noin 33–37 % käsitellyistä vakuutusyhtiöiden päätöksistä on muuttunut lautakuntaan tehdyn valituksen vuoksi.
Koska usea tyytyy vakuutusyhtiön kielteiseen päätökseen eikä jaksa taistella vakuutusyhtiötä vastaan, huomattavan moni korvaus jääkin vakuutusyhtiöltä virheellisesti maksamatta.
Ilmainen arvio
Mitä saat, kun lähetät päätöksen arvioitavaksi
| Saat | Arviosta ei seuraa |
|---|---|
| Arvion siitä, onko päätös vakuutusehtojen mukainen | Laskua |
| Arvion siitä, kuinka todennäköisesti päätös voisi muuttua | Sitoumusta mihinkään |
| Suosituksen seuraavasta askeleesta, myös silloin kun valittaminen ei kannata | Myyntipuheluita |
| Vastauksen valitsemallasi tavalla, sähköpostilla tai puhelimitse |
”Hän ei suositellut riitauttamaan asiaani, se antoi selkeyttä vaikeassa tilanteessa.”
Ilmainen arvio
Mitä saat, kun lähetät päätöksen arvioitavaksi
Saat
- Arvion siitä, onko päätös vakuutusehtojen mukainen
- Arvion siitä, kuinka todennäköisesti päätös voisi muuttua
- Suosituksen seuraavasta askeleesta, myös silloin kun valittaminen ei kannata
- Vastauksen valitsemallasi tavalla, sähköpostilla tai puhelimitse
Arviosta ei seuraa
- Laskua
- Sitoumusta mihinkään
- Myyntipuheluita
”Hän ei suositellut riitauttamaan asiaani, se antoi selkeyttä vaikeassa tilanteessa.”
Hinta
Mitä apu maksaa, jos haluat meidän riitauttavan päätöksen puolestasi
Arvio on aina ilmainen. Jos päätämme yhdessä jatkaa, kustannus riippuu siitä, onko käytössä oikeusturvavakuutus.
Arvio ei sido mihinkään. Voit sen jälkeen hoitaa asian myös itse.
Haemme korvauksen oikeusturvavakuutuksesta puolestasi. Itse maksettavaksi jää vakuutuksen omavastuu.
Palkkio on osuus saadusta lisäkorvauksesta. Jos lisäkorvausta ei tule, et maksa mitään.
Tuntihinta on 329 €/h (sis. alv 25,5 %). Arviosta ei tule laskua. Jos annat meille toimeksiannon, arvioon käytetty aika sisältyy toimeksiannon tunteihin. Hinnoittelu sovitaan kirjallisesti ennen kuin työ alkaa.
Et tiedä, kannattaako päätöksestä valittaa?
Kun vihdoin päätös tulee, siitä ei liian usein ymmärrä yhtään mitään.
Älä turhaan tuhlaa omaa aikaasi päätöksen tarkastamiseen, vaan anna alan asiantuntijan tarkastaa se puolestasi.
Jos päätös voi olla väärin, kerron, miten todennäköisesti se voisi muuttua. Ja puolestaan jos päätös vaikuttaa mielestäni oikealta, kerron myös sen aina täysin avoimesti.
Ilmaisella arviolla saat aina mielenrauhan siitä, oliko päätös oikeasti oikein vai ei.
”Pitääkö vakuutusehdot lukea alusta loppuun, jotta päätöksestä ymmärtää mitään? Meneekö päätöksen läpikäymisessä koko ilta, vaikka olisi muutakin tekemistä?”
Tuntuuko, että vakuutusyhtiö vain pitkittää käsittelyä?
Jos samoja asioita on yrittänyt jo monta kertaa kertoa korvauskäsittelijälle, mutta asiat eivät vain etene, mitä siinä voi enää tehdä?
Käsittelijään ei saa yhteyttä, soittopyyntöihin ei vastata tai luvattua korvauspäätöstä ei vain kuulu.
Vaikka asian ei pitäisi näin mennä, joskus vaaditaan juristin laatima kirje vakuutusyhtiölle, jotta korvauskäsittely lähtee taas etenemään.
Tuulimyllyjä vastaan ei kannata jäädä taistelemaan yksin.
Vakuutusyhtiö tulkitsee vahinkoa täysin eri tavalla kuin sinä?
Miksi vesivahinkoa ei korvata rakennus- tai asennusvirheenä, vaikka mitään virhettä ei ole tapahtunut? Miksi myrskyvahinkoa ei korvattu, vaikka lehdessäkin mainittiin kyseessä olleen myrsky?
Olen hoitanut tuhansia korvauspäätöksiä, joten pystyn nopeasti arvioimaan, milloin vakuutusyhtiön päätös on oikein tai milloin se voisi olla väärin. Asiantuntijan apua käyttämällä sinun ei silloin tarvitse jäädä miettimään myöhemmin, oliko vakuutusyhtiön päätös sittenkään oikein.
Vaikka vakuutusyhtiön kielteinen päätös vaikuttaa hyvin perustellulta, se voi olla silti väärin.
Korvausmäärä on aivan liian pieni?
Jos korvauspäätös on kielteinen, jääkö korjauskulut aina täysin itse maksettavaksi? Eikö kukaan korvaa sijaisasumisesta aiheutuvia ylimääräisiä kuluja? Kuka maksaa sijaisauton siltä ajalta, kun auto on korjaamolla?
Kielteinen korvauspäätös aiheuttaa lähes poikkeuksetta ylimääräistä stressiä. Kielteisen päätöksen riitauttamisen lisäksi pitäisi samalla etsiä uutta autoa työmatkoja tai lapsen päiväkotiin viemistä varten, jopa etsiä sijaisasuntoa, koska omassa asunnossa ei pystykään asumaan korjaustöiden aikana, tai yrittää saada jostain kasattua rahat korjaustöiden aloittamiseksi.
Kaikki nämä pitäisi pystyä hoitamaan samalla, kun päätöksen oikeellisuuden varmistamiseenkin pitäisi löytää jostain aikaa.
Vakuutusjuristin ilmaisen arvion avulla saat apua myös siihen, mitä muita vaihtoehtoja korvauksien saamiseen voi olla.
Hanki varmistus päätökseen tästäMiksi valita meidät?
Yksi tavoite: oikean korvauksen saaminen vakuutusyhtiöstä.
- +5 000työpäivää pelkkiä vakuutusasioita
- +10 000tarkastettua korvauspäätöstä
- Satojalausuntopyyntöjä
- 7tutkintoa
Vakuutusjuristi Pitkämäki Oy on vain vakuutusriitoihin erikoistunut lakiasiaintoimisto. Ajamme asiaasi sinun puolestasi asioissa, joissa tiedämme olevamme parhaimmillamme.
Kuka arvion tekee
”Perustin vakuutusriitoihin erikoistuneen lakiasiaintoimiston, koska olen kymmenen vuoden aikana vakuutusalalla nähnyt, miten moni korvauspäätös on virheellinen.
Päätöksen oikeellisuutta on kuitenkin vaikea, ellei jopa mahdotonta arvioida, ellei ole alan asiantuntija.
Mielestäni kaikilla tulee olla oikeus ehtojen mukaiseen korvaukseen. Olen niin luottavainen kykyihini auttaa vakuutusriidoissa, että tarjoan korvauspäätöksen oikeellisuuden arvion täysin ilmaiseksi.
Kohdallani ei tarvitse myöskään pelätä sitä, ettei minulla olisi riittävää koulutusta ja kokemusta vakuutusasioiden hoitamisessa. Olen kirjoittanut alan kirjallisuutta sekä minut löytää julkisesta oikeudenkäyntiavustajaluettelosta. Tämä on mahdollista vain, koska olen suorittanut ylemmän oikeustieteellisen loppututkinnon sekä asianajajatutkinnon (linkki julkiseen rekisteriin).”
Petteri PitkämäkiPerustaja, luvan saanut oikeudenkäyntiavustaja, OTM
Lunasta juristin arvioKirjajulkaisut
Sen lisäksi, että olen ollut vakuutusyhtiössä töissä kirjoittamassa vakuutusehtoja sekä hoitanut kymmenien miljoonien eurojen vakuutusriitoja, olen myös kirjoittanut vakuutusalan kirjallisuutta.
Vuonna 2023 julkaistiin yhdessä kollegani kanssa kirjoittamani kirja yrityksien taloudellisista erikois- ja vastuuvakuutuksista.
- VarallisuusvastuuvakuutusProfessional Indemnity, PI
- KonsulttivastuuvakuutusProfessional Indemnity, PI
- Ammatillinen vastuuvakuutusProfessional Indemnity, PI
- Pääomasijoitusyhtiön vastuuvakuutusInvestment Management Insurance
- Johdon vastuuvakuutusD&O
- RikosvakuutusCrime
- Kidnappaus- ja lunnasvakuutusK&R
- Fuusioiden ja yrityskauppojen vakuutusM&A ja W&I
Kirja sisältää esimerkkejä vakuutuksien käyttämisestä sekä rajoitusehtojen soveltamisesta. Näiden lisäksi siinä esitellään olennaisia korkeimman oikeuden tuomioita sekä Vakuutuslautakunnan suosituksia vahingonkorvausvastuun syntymiseen ja rajoitusehtojen soveltamiseen liittyen.
Kirjan on julkaissut Aalto University Executive Education Oy (ex-FINVA). Aalto on julkaissut suurimman osan vakuutusalan perusteoksista.
Usein kysyttyä
Kulut ja vakuutus
Korvaako jokin vakuutukseni juristin kulut?
Todennäköisesti kyllä.
Valtaosalla löytyy oikeusturvavakuutus kotivakuutuksesta. Oikeusturvavakuutus voi olla mukana myös auton taikka veneen kaskovakuutuksessa kuin myös esimerkiksi matkavakuutuksessa.
Mikäli kyseinen vakuutus siis löytyy, se kattaa juristin kuluja myös vakuutusriidoissa. Ja toisin kuin joskus kuvitellaan, se kattaa kyllä riidat myös omaakin vakuutusyhtiötä vastaan.
Toimeksiantoon sisältyy automaattisesti korvauksen hakeminen oikeusturvavakuutuksesta, jolloin itse maksettavaksi jää vain vakuutuksen omavastuu (esimerkiksi 15 % kuluista, vähintään 170 euroa).
Yrityksien kohdalla oikeusturvavakuutus on monesti hankittu osana muita yritysvakuutuksia. Myös se kattaa riitoja omaa tai ulkopuolista vakuutusyhtiötä vastaan.
Mikä on palvelun hinta?
Lakipalveluiden hinta on 329 €/h (sis. 25,5 % alv.).
Vahingon alustava arvio on aina ilmainen, ellei se johda toimeksiantoon. Mikäli toimeksianto syntyy, arvioon käytetty aika laskutetaan sovitun hinnoittelun mukaisesti.
Vahinkoasian hoidossa on mahdollista sopia myös toimenpidekohtaisesta palkkiosta (esimerkiksi korvauspäätöksen oikeellisuuden arviointi).
Mikäli oikeusturvavakuutusta ei ole käytettävissä, voimme tapauskohtaisesti hoitaa asian myös onnistumispalkkiolla. Tällöin palkkiomme on prosenttiosuus voitetusta lisäkorvauksesta. Palkkio veloitetaan vain, mikäli vakuutusyhtiö suorittaa lisäkorvauksia. Jos lisäkorvauksia ei saada, apumme on ilmaista.
Kuinka paljon riidan hoitaminen tulee maksamaan?
Tyypillisen toimeksiannon hoitamiseen aikaa menee n. 10–20 tuntia. Monimutkaisissa tai Vakuutuslautakuntaan vietävissä asioissa yleensä n. 20–30 tuntia.
Mikäli oikeusturvavakuutus kattaa riidan, sieltä saatavan korvauksen jälkeen itse maksettavaa osuutta jää keskimäärin noin 700–1 400 €.
Eikö vakuutusyhtiö kannattaisi haastaa suoraan oikeuteen?
Käräjäoikeuskäsittelyn asianajokulut yksinkertaisessakin vakuutusriidassa voivat olla noin 5 000 €. Vähänkään monimutkaisissa tapauksissa ne ovat kuitenkin monesti yli 10 000 €.
Omien asianajokulujen lisäksi on kuitenkin myös riski vastapuolen kulujen korvaamisesta. Lähtökohtaisesti hävinnyt osapuoli maksaa nimittäin myös voittaneen osapuolen asianajokulut. Kuluriski on silloin todellisuudessa usein 10 000–20 000 € pelkästään käräjäoikeuskäsittelyn osalta.
Kuluriskin suuruus huomioiden ei ole siten järkevää sivuuttaa yllä mainittuja ilmaisia muutoksenhakukeinoja. Korvauspäätös saadaankin suurella todennäköisyydellä oikaistua ilman kallista käräjöintiä.
Muutoksenhaku
Periikö vakuutusyhtiö, FINE tai LIIPO maksun uudelleenkäsittelypyynnöstä?
Ei. Sekä vakuutusyhtiön sisäiset muutoksenhakukeinot, Vakuutuslautakuntaan (FINE) sekä liikenne- ja potilasvahinkolautakuntaan (LIIPO) tehtävät valitukset ovat ilmaisia.
Tämän vuoksi on aina järkevämpää käyttää kyseiset muutoksenhakukeinot ensin, ennen vakuutusyhtiön haastamista oikeuteen.
Miksi hakea muutosta vakuutusyhtiöstä, eiväthän he kuitenkaan muuta päätöstään?
Valitettavasti vakuutusyhtiön vahinkokäsittelijät ovat pääsääntöisesti ylityöllistettyjä vakuutusyhtiöiden tehostaessa toimintaansa vuosi toisensa jälkeen. Käsittelijöille ei aina jää riittävästi aikaa vahingon perusteelliseen selvittämiseen ja sen seurauksena riski virheellisen päätöksen tekemiseen kasvaa.
Mikäli päätös on ollut virheellinen, vakuutusyhtiön käsittelijät kyllä oikaisevat sen mieluusti. Korvauksien saamista nopeuttaa tietysti se, mitä paremmin päätöksen virheellisyyden pystyy perustelemaan.
Uusi päätös saadaan nopeammin vakuutusyhtiöstä kuin Vakuutuslautakunnasta, joten vakuutusyhtiön sisäiset muutoksenhakukeinot onkin aina syytä käyttää ensin.
Miksi pyytää Vakuutuslautakunnan suositusta?
Vakuutuslautakunnalla on pitkät perinteet suositusten antajana vakuutusriitoja koskevissa asioissa. Vaikka kyse ei ole sitovista päätöksistä, valtaosa vakuutusyhtiöistä noudattaa lautakunnan suosituksia. FINE:n vuoden 2024 vuosikertomuksen mukaan 99 % vakuutusyhtiöistä noudatti lautakunnan suositusta.
Kyse ei ole myöskään siitä, että FINE suosisi vakuutusyhtiöitä ratkaisukäytännössään. Noin 30–40 prosentissa vakuutusriidoista asia päättyy vakuutusyhtiön korvauspäätöksen oikaisemiseen taikka sovintoon vakuutusyhtiön kanssa.
Vakuutuslautakunta antaakin säännönmukaisesti suosituksia, joiden seurauksena vakuutusyhtiöiden täytyy muuttaa korvauskäytäntöään.
Kuinka pian päätökseen tulee hakea muutosta?
Vakuutusyhtiön tulee korvauspäätöksen yhteydessä toimittaa muutoksenhakuohjeistus, josta ilmenee ehdottomat määräajat uudelleenkäsittelypyynnön tekemiselle.
Muutoksenhaun määräajat vaihtelevat eri vakuutuslajeissa. Vapaaehtoisissa vahinkovakuutuksissa, kuten kasko- ja kotivakuutuksessa, se on 3 vuotta korvauspäätöksestä.
Erityisesti lakisääteisten vakuutusten muutoksenhakuajoissa ja vahinkoilmoituksen tekemisen ajankohdassa kannattaa olla tarkkana, sillä muutoksenhakuaika voi olla yllättävän lyhyt.
Liikennevahingoissa suositusta tulee pyytää vuoden kuluessa siitä, kun vakuutusyhtiö on antanut vahinkoon päätöksen.
Vakuutusyhtiöiden sisäisissä muutoksenhakukeinoissa voi olla lyhyempiä muutoksenhakuaikoja. Niihin liittyvät määräajat eivät kuitenkaan estä asian saattamista esimerkiksi Vakuutuslautakunnan ratkaistavaksi tuon 3 vuoden kuluessa.
Miten pitkään päätöksen oikaisussa kestää?
Vakuutusyhtiön sisäisissä muutoksenhakukeinoissa asiaan vaikuttaa eniten vahinkokäsittelijöiden työtilanne. Uusi päätös saadaan yleensä 1–6 viikon sisällä. Aika on kuitenkin pidempi muun muassa jos kyse on monimutkaisesta asiasta tai mikäli päätöksellä on vaikutuksia vakuutusyhtiön korvauskäytäntöön laajemmin.
Vakuutuslautakuntaan (FINE) tehtävien lausuntopyyntöjen osalta suositus saadaan tyypillisesti 6–9 kk kuluessa.
Toimeksianto ja yhteys
Voinko peruuttaa palvelun koska tahansa?
Kyllä, oli syy mikä tahansa.
Voit peruuttaa toimeksiannon palauttamalla toimeksiannon mukana olleen peruuttamislomakkeen tai lähettämällä asiasta vapaamuotoisen sähköpostin toimisto(a)vakuutusjuristi.fi
Miten asia etenee, jos annan toimeksiannon hoidettavaksesi?
Toimeksiantosopimuksen tekemisen jälkeen otan päätöksen oikaisemisen haltuuni, eikä sinun tarvitse murehtia enää vakuutusyhtiön kanssa asioimisesta.
Palveluni kattaa koko prosessin päätöksen oikaisemiseen liittyen. Pyydän asiakirjat vakuutusyhtiöstä, teen oikeusturvailmoituksen puolestasi sekä laadin tarvittavat muutoksenhakukirjelmet vakuutusyhtiöön sekä tarvittaessa lautakuntaan.
Pidän sinut kuitenkin kaikissa vaiheissa aina ajan tasalla siitä, miten prosessi etenee, miten pitkään kussakin vaiheessa kestää ja mitä tapahtuu seuraavaksi. Pääset lisäksi aina kommentoimaan ja antamaan halutessasi näkemyksesi kaikkiin kirjelmiin, ennen kuin lähetän niitä eteenpäin.
Minä siis hoidan vakuutusyhtiön kanssa taistelun ja sinä voit sillä välin keskittyä ihan johonkin muuhun.
Miten voin olla yhteydessä?
Voit jättää ilmaisen arviopyynnön vakuutusyhtiön päätöksestä verkkosivujen lomakkeen kautta tai olla meihin suoraan yhteydessä:
Puhelinnumero: 045 7833 2771 (arkisin klo 10–17)
Sähköposti: toimisto(a)vakuutusjuristi.fi
Älä jää päätöksen kanssa yksin stressaamaan
- Säästä aikaasi ja hermojasi ulkoistamalla päätöksen tarkastus vakuutusjuristille
- Vältä stressi tuulimyllyjä vastaan taistelemisesta
- Ei kuluriskiä – ilmaisen arvion pyytäminen ei sido sinua mihinkään
- Saat lomakkeen jätettyäsi ilmaisen arvion tapauksesta, parhaimmillaan jopa saman päivän aikana!
